Một doanh nghiệp đã ngừng hoạt động từ năm 2022 và hiện còn 02 tài sản là 02 chiếc xe ô tô. Doanh nghiệp có nhu cầu giải thể nhưng phát sinh vướng mắc trong quá trình thanh lý tài sản.
Cụ thể, chữ ký số (token) của doanh nghiệp đã bị khóa, tài khoản giao dịch thuế điện tử không còn sử dụng được, trong khi doanh nghiệp cần thanh lý 02 xe ô tô và thực hiện nghĩa vụ về hóa đơn, thuế trước khi hoàn tất thủ tục giải thể.
Vấn đề đặt ra là: Doanh nghiệp phải thực hiện như thế nào để thanh lý tài sản, xuất hóa đơn cho bên mua và hoàn tất nghĩa vụ thuế, từ đó có thể thực hiện thủ tục giải thể tại Cơ quan đăng ký kinh doanh?

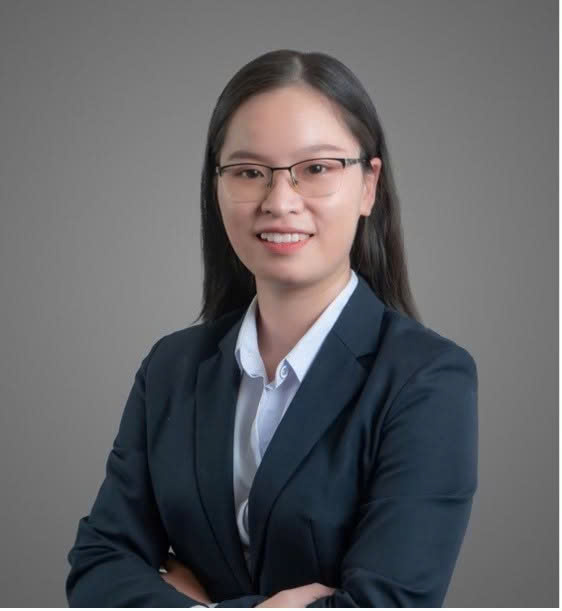
Luật sư Hạnh trực tiếp làm việc với cơ quan thuế
Ngày 01/10/2026, Luật sư Phạm Thị Hồng Hạnh – Luật sư Công ty Luật LCP đã liên hệ và làm việc với Thuế cơ sở 7 – Thành phố Hồ Chí Minh để trao đổi, xác định hướng xử lý phù hợp đối với trường hợp doanh nghiệp đã ngừng hoạt động nhưng vẫn còn tài sản cần thanh lý.
Theo quy định về giải thể doanh nghiệp, doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ và nghĩa vụ tài sản; đồng thời, chủ doanh nghiệp, Hội đồng thành viên hoặc chủ sở hữu công ty có trách nhiệm tổ chức thanh lý tài sản doanh nghiệp.
Đối với trường hợp doanh nghiệp không còn khả năng sử dụng hệ thống giao dịch thuế điện tử nhưng vẫn phát sinh việc thanh lý tài sản, việc xác định đúng cơ chế hóa đơn, thủ tục thuế và phương thức làm việc với cơ quan thuế là bước quan trọng để doanh nghiệp có thể hoàn tất nghĩa vụ trước khi chấm dứt hoạt động.
>>> Xem thêm: Luật sư Phạm Thị Hồng Hạnh – Luật sư Công ty Luật LCP tham gia phiên tòa sơ thẩm vụ án “Khiếu kiện Quyết định hành chính”
Hướng xử lý
Luật sư Hạnh đã làm việc với cơ quan thuế nhằm tháo gỡ từng vấn đề, bao gồm:
- Xác định tình trạng mã số thuế và tình trạng giao dịch thuế điện tử của doanh nghiệp;
- Xác định thủ tục cần thực hiện để doanh nghiệp có thể thực hiện giao dịch thuế liên quan đến việc thanh lý tài sản;
- Xác định phương án lập/cấp hóa đơn điện tử khi bán 02 xe ô tô;
- Thực hiện kê khai và hoàn thành các nghĩa vụ thuế phát sinh từ việc thanh lý tài sản;
- Hoàn tất các nghĩa vụ cần thiết với cơ quan thuế;
- Làm cơ sở để doanh nghiệp tiếp tục thực hiện thủ tục giải thể tại Cơ quan đăng ký kinh doanh.

Qua vụ việc, có thể thấy rằng việc doanh nghiệp đã ngừng hoạt động trong thời gian dài, chữ ký số bị khóa hoặc tài khoản thuế điện tử không còn sử dụng được không đồng nghĩa với việc doanh nghiệp không thể xử lý tài sản còn lại. Doanh nghiệp cần xác định đúng tình trạng pháp lý và phối hợp với cơ quan thuế để thực hiện các thủ tục cần thiết trước khi hoàn tất giải thể.
Luật LCP – Quyền lợi của bạn, trách nhiệm của chúng tôi.