Cưỡng chế tài khoản do vi phạm thuế VAT của doanh nghiệp là biện pháp cơ quan thuế áp dụng khi doanh nghiệp nợ thuế quá hạn mà không tự nguyện thực hiện nghĩa vụ tài chính. Luật LCP trình bày điều kiện áp dụng, quy trình thực hiện và cách khắc phục hậu quả pháp lý trong bài viết dưới đây.
1. Những quy định về biện pháp cưỡng chế tài chính trong lĩnh vực thuế
Cưỡng chế tài khoản là một trong tám biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế theo pháp luật hiện hành. Luật LCP phân tích ba nội dung nền tảng về quy định cưỡng chế tài chính trong lĩnh vực thuế dưới đây.
1.1. Các trường hợp bị cưỡng chế tài khoản doanh nghiệp
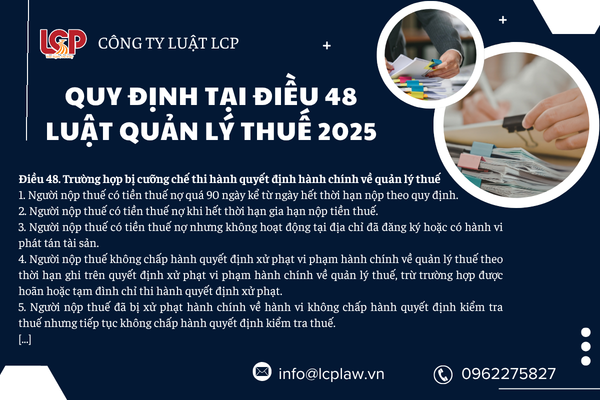
Theo Điều 48 Luật Quản lý thuế 2025, doanh nghiệp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế khi có tiền thuế nợ quá 90 ngày kể từ ngày hết thời hạn nộp theo quy định, hoặc khi hết thời hạn được gia hạn nộp thuế mà vẫn còn nợ.
Doanh nghiệp có tiền thuế nợ nhưng không hoạt động tại địa chỉ đã đăng ký, có hành vi phát tán tài sản, hoặc không chấp hành quyết định xử phạt vi phạm hành chính về quản lý thuế đúng thời hạn cũng thuộc diện bị cưỡng chế. Ngoài ra, doanh nghiệp đã bị xử phạt hành chính về hành vi không chấp hành quyết định kiểm tra thuế nhưng tiếp tục không chấp hành cũng nằm trong nhóm bị áp dụng biện pháp cưỡng chế tài khoản.
1.2. Xác định các trường hợp phát sinh nghĩa vụ nợ đọng thuế VAT
Nợ đọng thuế giá trị gia tăng phát sinh khi doanh nghiệp không nộp đủ số tiền thuế đã kê khai đúng thời hạn, bị ấn định thuế do vi phạm nghĩa vụ khai thuế, hoặc bị truy thu qua thanh tra, kiểm tra mà chưa hoàn thành nghĩa vụ nộp bổ sung. Số tiền thuế nợ tiếp tục phát sinh tiền chậm nộp theo từng ngày cho đến khi doanh nghiệp nộp đủ vào ngân sách nhà nước, làm gia tăng tổng số tiền phải thanh toán trước khi bị áp dụng cưỡng chế.
1.3. Các biện pháp cưỡng chế tài chính hiện hành
Theo khoản 1 Điều 49 LQLT, cơ quan quản lý thuế được áp dụng các biện pháp cưỡng chế gồm trích tiền từ tài khoản, phong tỏa tài khoản của đối tượng bị cưỡng chế tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; khấu trừ một phần tiền lương hoặc thu nhập; dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu; cùng các biện pháp khác theo quy định của Chính phủ.
2. Điều kiện áp dụng và quy trình thực hiện cưỡng chế tài khoản ngân hàng
Việc cưỡng chế tài khoản ngân hàng của doanh nghiệp phải tuân thủ điều kiện pháp lý và quy trình cụ thể do cơ quan thuế thực hiện. Luật LCP hướng dẫn ba nội dung then chốt để doanh nghiệp nắm rõ cách thức cơ quan thuế triển khai biện pháp này.
2.1. Các tiêu chí pháp lý để cơ quan thuế ra quyết định phong tỏa tài khoản
Biện pháp trích tiền từ tài khoản, phong tỏa tài khoản áp dụng đối với doanh nghiệp bị cưỡng chế thi hành quyết định hành chính về quản lý thuế có mở tài khoản tại Kho bạc Nhà nước, ngân hàng thương mại hoặc tổ chức tín dụng khác.
Cơ quan thuế ra quyết định cưỡng chế khi doanh nghiệp đáp ứng một trong các trường hợp quy định tại Điều 48 LQLT và không tự nguyện nộp đủ số tiền thuế nợ trong thời hạn quy định.
Doanh nghiệp đang trong thời gian được nộp dần tiền thuế nợ, gia hạn nộp thuế, khoản tiền thuế nợ hoặc thông báo không tính tiền chậm nộp chưa bị áp dụng biện pháp cưỡng chế đối với phần nợ thuế tương ứng.
2.2. Chi tiết quy trình trích tiền từ tài khoản của người nộp thuế mới nhất
Theo Điều 66 Nghị định 252/2026/NĐ-CP, quyết định cưỡng chế bằng biện pháp trích tiền từ tài khoản, phong tỏa tài khoản được gửi cho người nộp thuế bị cưỡng chế, tổ chức tín dụng hoặc chi nhánh ngân hàng nước ngoài nơi người nộp thuế mở tài khoản và các tổ chức, cá nhân có liên quan ngay trong ngày ban hành quyết định.
Ngay khi nhận được quyết định cưỡng chế, tổ chức tín dụng, chi nhánh ngân hàng nước ngoài thực hiện phong tỏa tài khoản của người nộp thuế với số tiền tương ứng theo quyết định cưỡng chế và thông báo bằng phương thức điện tử cho cơ quan quản lý thuế về số dư tài khoản sau khi phong tỏa.
Trên cơ sở thông tin số dư, cơ quan quản lý thuế ban hành lệnh thu ngân sách nhà nước. Tổ chức tín dụng, chi nhánh ngân hàng nước ngoài có trách nhiệm trích chuyển tiền vào tài khoản thu ngân sách nhà nước ngay trong ngày hoặc chậm nhất là ngày làm việc tiếp theo kể từ ngày nhận được lệnh thu.
2.3. Cách xác định chính xác số tiền bị phong tỏa và khấu trừ theo quy định
Số tiền bị trích từ tài khoản của doanh nghiệp tương ứng với số tiền thuế nợ, tiền chậm nộp và tiền phạt vi phạm hành chính về thuế còn thiếu ghi trong quyết định cưỡng chế, không vượt quá số dư tài khoản tại thời điểm thực hiện. Trường hợp số dư tài khoản không đủ để thực hiện quyết định cưỡng chế, tổ chức tín dụng vẫn phải trích số tiền hiện có và tiếp tục theo dõi để trích tiếp khi tài khoản phát sinh số dư mới. Doanh nghiệp có nhiều tài khoản tại nhiều tổ chức tín dụng khác nhau có thể bị áp dụng cưỡng chế đồng thời trên nhiều tài khoản cho đến khi số tiền thuế nợ được thu hồi đủ.
3. Trình tự thủ tục giải tỏa tài khoản và khắc phục hậu quả pháp lý
3.1. Hướng dẫn các bước hoàn thành nghĩa vụ tài chính để được gỡ tỏa
Doanh nghiệp cần nộp đủ số tiền thuế nợ, tiền chậm nộp và tiền phạt vi phạm hành chính về thuế ghi trong quyết định cưỡng chế vào ngân sách nhà nước, đây là điều kiện tiên quyết để biện pháp cưỡng chế chấm dứt hiệu lực theo khoản 2 Điều 49 LQLT. Doanh nghiệp không đủ khả năng nộp một lần có thể đề nghị cơ quan thuế xem xét phương án nộp dần tiền thuế nợ hoặc gia hạn nộp thuế theo quy định, làm căn cứ để cơ quan thuế tạm dừng áp dụng cưỡng chế đối với phần nợ tương ứng.
3.2. Thủ tục gửi văn bản đề nghị mở lại tài khoản đến cơ quan quản lý
Khi số tiền trên quyết định cưỡng chế đã được nộp đủ hoặc phát sinh căn cứ chấm dứt hiệu lực cưỡng chế theo khoản 2 Điều 49 Luật Quản lý thuế 2025, cơ quan quản lý thuế thực hiện cập nhật tình trạng chấp hành nghĩa vụ và thông báo cho tổ chức tín dụng, chi nhánh ngân hàng nước ngoài để dừng việc trích chuyển tiền theo quyết định cưỡng chế.
Trường hợp doanh nghiệp cho rằng tài khoản vẫn bị phong tỏa hoặc tiếp tục bị trích tiền sau khi căn cứ cưỡng chế đã chấm dứt, doanh nghiệp có thể liên hệ cơ quan ban hành quyết định cưỡng chế để yêu cầu kiểm tra, xử lý hoặc thực hiện quyền khiếu nại nếu có căn cứ.
4. Dịch vụ pháp lý tư vấn giải quyết cưỡng chế tài khoản thuế tại Luật LCP
Luật LCP hỗ trợ doanh nghiệp xử lý toàn diện các vụ việc liên quan đến cưỡng chế tài khoản do nợ đọng thuế giá trị gia tăng. Đội ngũ luật sư của Luật LCP thực hiện các công việc sau cho Quý khách hàng:
- Rà soát tình trạng nợ thuế, đối chiếu số liệu để xác định chính xác căn cứ áp dụng biện pháp cưỡng chế.
- Tư vấn phương án nộp dần tiền thuế nợ hoặc đề nghị gia hạn nộp thuế nhằm hạn chế nguy cơ bị cưỡng chế tài khoản.
- Soạn thảo văn bản giải trình, khiếu nại quyết định cưỡng chế khi có căn cứ cho rằng việc áp dụng biện pháp chưa đúng quy định pháp luật.
- Đại diện Quý khách hàng làm việc với cơ quan thuế và tổ chức tín dụng trong quá trình thực hiện quyết định cưỡng chế.
- Tư vấn giải pháp quản lý dòng tiền và tuân thủ nghĩa vụ thuế nhằm ngăn ngừa tái diễn tình trạng bị cưỡng chế trong tương lai.
Kết luận
Cưỡng chế tài khoản do vi phạm thuế VAT của doanh nghiệp gây gián đoạn nghiêm trọng hoạt động tài chính, đòi hỏi doanh nghiệp nắm rõ điều kiện áp dụng và chủ động xử lý nghĩa vụ thuế trước khi bị áp dụng biện pháp này. Luật LCP đồng hành cùng Quý khách hàng từ khâu rà soát nợ thuế đến làm việc trực tiếp với cơ quan thuế và tổ chức tín dụng. Liên hệ Luật LCP qua Hotline: 0962275827 để được tư vấn và hỗ trợ kịp thời.


